Acenteden Brokere: Ne Değişti?
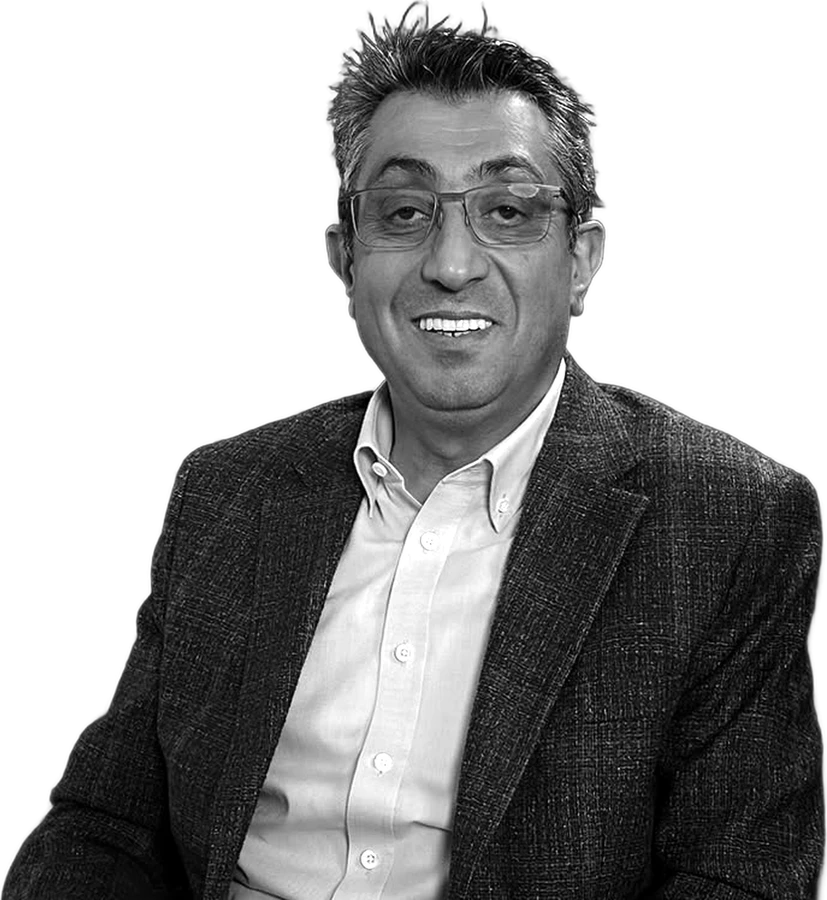
Hasan Ekmen'e göre acentelikten brokerliğe geçince sigortacılık aynı kaldı, değişen masanın tarafı oldu: müşterinin tarafına geçildi. Komisyon ve kampanyalar brokere uygulanmıyor, giderler arttı, gelirler kısmen düştü; yeni departmanlar ve risk mühendisliği kuruldu.
Kısaca
- Hasan Ekmen'e göre broker olmak, sigorta şirketinin temsilcisi olmaktan çıkıp müşterinin tarafına geçmek demek; iş aynı kalıyor.
- Hasan Ekmen'e göre broker olunca giderler arttı, gelirler kısmen düştü.
- Hasan Ekmen'e göre her sigortalıya risk mühendisliği yapılıyor; poliçe yapılsa da yapılmasa da yangın, siber ve doğal afet riskleri gösteriliyor.
- Hasan Ekmen'e göre satıcılar acente koçu olmalı; acentenin gelirini ve giderini nasıl yöneteceğini öğretmeli.
- Hasan Ekmen'e göre komisyon gelirleri artık sürdürülebilir değil; bir yangın poliçesi 100 birimden 30 birime düştü.
Bölüm akışı
Bölümde konuşulanlar
Brokerlikten önce acentelik nasıl başladı?
Hasan Ekmen 23 yıl acentelik yaptığını ve 10 Ekim 2026'da meslekte 27. yılına girdiğini söylüyor. Bir mobilya dükkânı işletirken sigortacılığa yöneldiklerini, 2000 yılında acente olarak başladıklarını anlatıyor. Başta sigortanın yalnız kağıt verip para almak olduğunu sandıklarını, sonra müşteriye gitmenin ve hasarda yanında olmanın gerektiğini öğrendiklerini aktarıyor.
Acentelikte en çok ne öğrenildi?
Hasan Ekmen'e göre acentelikte asıl öğrenilen, müşteriye gitmenin ve hasarda yanında olmanın önemi. Sigorta şirketlerinin almadığı eğitimleri kendi çalışanlarına aldırdıklarını, çünkü en büyük yatırımın insana yapılan yatırım olduğuna inandığını anlatıyor. 2019'da bir brokerlik kurduklarını, pandemi nedeniyle gecikip 2023'te broker ruhsatı aldıklarını ve acenteliği brokerlikle birleştirdiklerini söylüyor.
Broker olunca ne değişti?
Hasan Ekmen'e göre brokerlik şapkası takınınca sigortacılık aynı kalıyor: müşterinin risklerini değerlendirip teminatlandırıyorsunuz. Değişen, masanın hangi tarafında durduğunuz. Acentelikte sigorta şirketinin temsilcisiydiler ve şirketle aynı düzlemde duruyorlardı; brokerlikte müşterinin tarafına geçtiklerini hissettiğini söylüyor. Komisyon yapısı da değişti: acentelikte yapılan kampanyalar ve verilen komisyonlar brokere uygulanmıyor.
Broker olunca hangi birimler kuruldu?
Hasan Ekmen'e göre iç yapılanma da değişti: iş geliştirme, risk mühendisliği ve hasar için ayrı departmanlar kuruldu. Müşteriye tek fiyat yerine yasal olarak 3-4 fiyat sunulması gerektiğini ve bunun için bir sistem kurduklarını anlatıyor. En önemli yenilik olarak risk mühendisliği departmanını gösteriyor: bir risk mühendisi birkaç sigorta şirketinde eğitim aldı. Ekip, poliçe yapılsa da yapılmasa da her sigortalıya yangın, siber ve doğal afet riskleri üzerine risk mühendisliği yapmaya başladı.
Broker olunca reasürans tarafında ne görüldü?
Hasan Ekmen, brokerlikle birlikte reasürans tarafını öğrenmeye başladığını söylüyor. Ona göre reasürans, sigortayı sigortalatmak ve dünyayla entegre olmak demek. Dünya sigorta piyasasının neyi konuştuğunu bu tarafta gördüğünü anlatıyor ve bu konuda hâlâ çok öğrenecek işi olduğunu ekliyor.
Sigorta dünyası yalnız trafikten mi ibaret?
Hasan Ekmen, sektörün yıllarca trafik komisyonuna hapsedildiğini düşünüyor. Trafik komisyonunun önemini kabul ettiğini, ama BES ve hayat sigortasının da müthiş bir alan olduğunu söylüyor. Brokerlikte alışılmışın dışına çıkmayı, yapılmayanı yapmayı öğrendiğini anlatıyor.
Şikâyet eden mi, iş yapan mı olmalıyız?
Hasan Ekmen'e göre sektörde hep söylenen çoğunluk oluyoruz: acenteler kendi aralarında, eksperlerle ve sigorta şirketleriyle konuşurken şikâyet ediyor, brokerlar da aynı şeyi yapıyor. Onun hedefi şikâyet eden çoğunluk değil, işini geliştiren ve işine yatırım yapan azınlık olmak. Broker olunca giderlerin arttığını, gelirlerin kısmen düştüğünü söylüyor. Hem acentelerden hem brokerlardan dertli olanların bulunduğunu, hak edilmeyen indirimleri hem acentelerin hem brokerların yapabildiğini ekliyor.
Bu iş tek kişiyle nasıl büyüdü?
Hasan Ekmen, işe tek kişi olarak başladığını anlatıyor: gündüz tanıdıklarını ziyaret ediyor, akşamları teklif hazırlayıp ertesi gün sunuyor, kabul gelirse poliçeyi kesiyordu. Etkinliklerde öğrendiklerini paylaşmayı otomatik bir refleks olarak gördüğünü söylüyor. İşinin gelişmesinde iki şeyin payı olduğunu belirtiyor: çok kitap okumak ve konferanslarda işini geliştirecek fikirler aramak. Dedikodu ve şikâyet yerine işe yatırım yapılması gerektiğini savunuyor.
Müşteriyi tanımak neden bu kadar önemli?
Hasan Ekmen, bir kitapta okuduğu deneyim haritasını işine uyarladığını anlatıyor. Sekiz dokuz yıl önce beyin haritasıyla bir CRM programı çıkardığını, müşterinin hangi takımı tuttuğu, hangi derneğe üye olduğu ve işinin ne olduğu gibi her ayrıntısını tanımanın önemini söylüyor. İki yıl sonra şirketin bölge müdürünün ziyaretinde, bu yaklaşımın şirketin o yılki müşteri tanıma çalışması olarak sunulduğunu gördüğünü anlatıyor.
Şirketler acentelere nasıl destek olmalı?
Hasan Ekmen'e göre acentelere yönelik etkinlikler yalnız eğitim ürünü anlatmakla kalmamalı; acentelerin geleceğinin konuşulduğu, acentelerin de katılacağı etkinlikler olmalı. Satıcıların acente koçu olması gerektiğini savunuyor: acentenin gelirini, giderini ve müşterilerini nasıl yöneteceğini öğretmeli. Ekrandan eğitim verip ürünü bilmeyen ya da konuşamayan eğitmenlerden söz ediyor. Yeni gelen acente çalışanlarının ezilmemesi gerektiğini, birçok acentenin cari giderlerle mücadele ettiğini ekliyor.
Sigorta aracılığı 2035'te nasıl olacak?
Hasan Ekmen, 2035 ve 2050'de sigorta aracılığının nasıl olacağının bugünden konuşulması gerektiğini söylüyor. Bugünkü mücadelenin yanında yarının acentesinin ve brokerının nasıl olacağına hazırlanmak gerektiğini, ikinci neslin nereye gideceğinin düşünülmesi gerektiğini anlatıyor. Uğur Gülen'in sorusu ise dijitalleşmenin ve teknoloji kullanımının öne çıktığı, acenteleri korkutan değişikliklerin bulunduğu yönünde; Hasan Ekmen'in görüşünü soruyor.
Acenteler dijitalde nasıl var olmalı?
Hasan Ekmen'e göre acentelerin dijitalden korkmaması, dijitale hazırlanması gerekiyor. Dijitalde satış değil, var olmanın önemli olduğunu söylüyor: İstanbul'daki 5.000'den fazla acentenin müşterisi aradığında bulunabilmesi, Instagram ve LinkedIn gibi kanallardan ya da bir internet sayfasıyla ulaşılabilmesi gerekiyor. İstanbul Ticaret Odası ve paydaşlarla birlikte acentelerin dijitalleşmesine katkı sağlanabileceğine inandığını ekliyor. Broker olmasına rağmen hiçbir şubesi olmadığını, ekran dağıtmadığını ve LinkedIn'de 15 günde bir ya da üç haftada bir makale yayımladığını anlatıyor.
Fiyat indirimi komisyonu nasıl etkiliyor?
Hasan Ekmen'e göre sigorta şirketleri yıllarca komisyonun ve teminatın sürdürülebilir olduğunu söyledi; özel dönemler dışında hiçbir şirket acenteleri yarı yolda bırakmadı. Ona göre bugün komisyon gelirleri artık sürdürülebilir değil. Bu fiyat indiriminin sonunun ne olacağını sorduğunu, bunu bir yangın poliçesi örneğiyle anlattığını söylüyor.
Aynı yangın poliçesinin primi neden düştü?
Hasan Ekmen, geçen yıl 6 milyarlık teminatlı bir yangın poliçesinin 100 birim prim ile yapıldığını anlatıyor. Bu yıl teminatın 10 milyara çıktığını, bedelin yüzde 60 arttığını, ama poliçenin 30 birime yapıldığını söylüyor. Müşterinin bu durumda 'bana pahalı mı getirdin' diye sorduğunu aktarıyor. İkinci örnekte yangın portföyündeki bir müşterinin poliçesi geçen yıl 100 birimken bu yıl 48 birime yapılmış; Hasan Ekmen yalnız yüzde 7 komisyon aldığını, müşterisinin ise 'sizden ne kadar çok para kazanmışsınız' dediğini anlatıyor.
Parasını almadan iş yapılır mı?
Hasan Ekmen, parasını almadan işi yapan ve parasını almadan hasar ödeyen başka bir iş bulunmadığını söylüyor. Markette ürününü alıp hemen ödeyen tüketiciyle sigortayı karşılaştırıyor: sigortada bir kağıt verilip taksitle para alınıyor ve fiyat çok sık değişiyor. Ona göre bu durumdan acenteler ve brokerlar büyük zarar ediyor.
Bölümden rakamlar
- 23 yıl
- Brokerliğe geçmeden önceki acentelik; meslekteki 27. yılı 10 Ekim 2026'da başladı
Hasan Ekmen ·
- 2023
- Broker ruhsatının alındığı yıl; şirket 2019'da kuruldu, ruhsat pandemi nedeniyle gecikti
Hasan Ekmen ·
- 3-4 fiyat
- Brokerın müşteriye sunduğu teklif sayısı; acentelikte tek fiyat yetiyordu
Hasan Ekmen ·
- 100 → 30
- Teminatı 6 milyardan 10 milyara çıkan bir yangın poliçesinin primi, birim olarak: geçen yıl ve bu yıl
Hasan Ekmen ·
- 100 → 48
- Yangın portföyündeki bir müşterinin poliçesi: geçen yıl 100 birim, bu yıl 48 birim
Hasan Ekmen ·
- %7
- Hasan Ekmen'in bu ikinci yangın poliçesinden aldığı komisyon
Hasan Ekmen ·
Broker olunca ne değişti?
Hasan Ekmen'e göre sigortacılık şapkası aynı kalıyor: müşteriye gidip risklerini değerlendiriyor ve teminatlandırıyorsunuz. Değişen, masanın hangi tarafında durduğunuz.
- Taraf
Acenteyken sigorta şirketinin temsilcisiniz; broker olunca müşterinin tarafına geçiyorsunuz.
- Komisyon
Acenteye yapılan kampanyalar ve verilen komisyonlar brokere uygulanmıyor; gelir kısmen düştü.
- Departmanlar
İş geliştirme, risk mühendisliği ve hasar için ayrı departmanlar kuruldu; giderler arttı.
- Teklif
Tek fiyat yerine müşteriye 3-4 fiyat sunuluyor; bunun için bir sistem kuruldu.
Vizyon'un risk mühendisi birkaç sigorta şirketinde eğitim aldı; poliçe yapılsa da yapılmasa da her sigortalıya yangın, siber ve doğal afet risklerini gösteren bir risk incelemesi yapılıyor.
Öne çıkan alıntılar
En büyük yatırım insana yapılan yatırımdır.
Trafiğe hapsedilmememiz gereken bir sigorta dünyası var.
Şikâyet eden çoğunluk olmamalıyız. İşimizi geliştiren, işimizi yapan, işimize yatırım yapan azınlık tarafında olmalıyız.
2 alıntı daha
Satıcılar acente koçu olmalı. Acentenin gelirini nasıl yönetecek? Giderini nasıl yönetecek?
Dünyada da Türkiye'de hiçbir iş yok ki parasını almadan işi yapsın, parasını almadan hasar ödesin.
Bölümde geçen terimler
- Broker
- Sigorta ettirenin tarafında durup onun adına en uygun teminatı arayan bağımsız aracıdır.
- Acente
- Sigorta şirketi adına ve hesabına sözleşme yapmaya ya da aracılık etmeye yetkili aracıdır.
- Reasürans
- Sigorta şirketinin üstlendiği riskin bir kısmını başka bir şirkete devretmesidir; kısacası sigortacının sigortası.
- Prim
- Sigortalının, riskin devri karşılığında sigortacıya ödediği bedeldir.
- Teminat
- Poliçenin hangi rizikolara karşı hangi sınırlarla koruma verdiğidir.
- Trafik sigortası
- Aracın üçüncü kişilere verdiği zararı yasal sınırlar içinde karşılayan zorunlu sorumluluk sigortasıdır.
- Risk yönetimi
- Kurumun karşılaştığı risklerin tanımlanması, ölçülmesi ve sigorta dahil araçlarla yönetilmesi sürecidir.
Sıradaki
Aynı konudan
 Parametrik Sigorta Nedir, Nasıl Çalışır?Etkin Hasgül · Marsh Sigorta ve Reasürans Brokerliği Analitik LideriTeknoloji ve insurtech ·
 Komplikasyon Sigortası Nedir, Neleri Kapsar?Ferhat Ağçakaya ve İdris Tufan Turan · Kalpol Sigorta Kurucu OrtaklarıHasar süreci ·
 Reasürans Nedir, Neden Vazgeçilmezdir?Ebru Yüksekbilgili · Lockton Omni Kurumsal Sigortalar Genel MüdürüReasürans ·